Steigende Kosten, zurückhaltende Banken, so viele Firmeninsolvenzen wie seit über zehn Jahren nicht: Für viele Unternehmen ist Liquidität derzeit eines der drängendsten Themen. Was ein Versicherungsmakler beitragen kann, geht über die Vermittlung der passenden Police hinaus.
KREDIT VERGIBT NICHT NUR DIE BANK
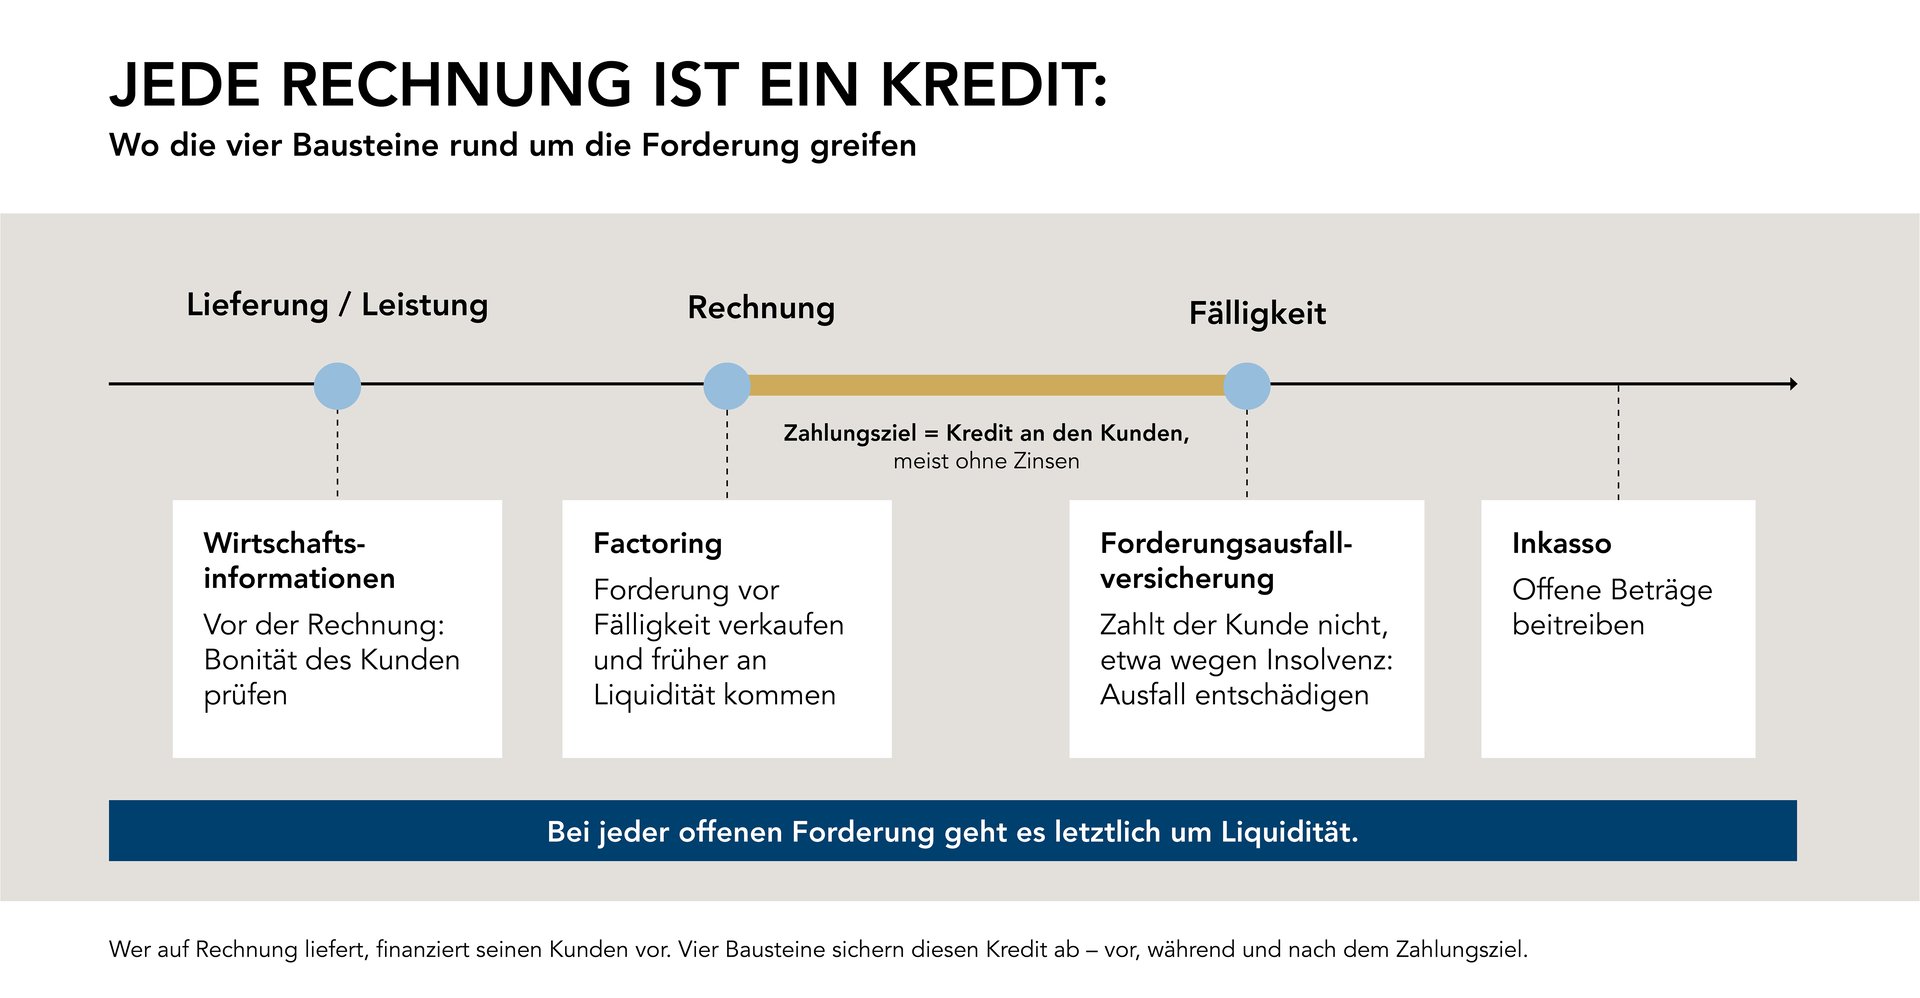
Bei „Kredit“ denken die meisten an die Bank. Dabei vergeben Unternehmen jeden Tag Kredite, ohne es so zu nennen. Wer Ware liefert oder eine Leistung erbringt und dafür eine Rechnung mit Zahlungsziel stellt, finanziert seinen Kunden vor, in der Regel ohne Zinsen.
Lieferantenkredite spielen deshalb eine wichtige Rolle bei der kurzfristigen Finanzierung der deutschen Wirtschaft, im Handel ebenso wie bei den Dienstleistern, in der Industrie und im produzierenden Mittelstand.
Auch beim Namen lohnt ein genauer Blick. Statt von Warenkreditversicherung sprechen wir lieber von Forderungsausfallversicherung, denn der Begriff beschreibt unmittelbar, worum es geht: Die Versicherung springt ein, wenn ein Kunde seine Rechnung nicht mehr bezahlen kann, etwa weil er Insolvenz anmelden muss. Bei jeder offenen Forderung geht es letztlich um Liquidität.
DIE LAGE: ANSPRUCHSVOLL, ABER NICHT ÜBERALL GLEICH
Wie angespannt die Situation ist, zeigen die Zahlen. Im ersten Halbjahr 2026 registrierten die Amtsgerichte laut Statistischem Bundesamt 12.812 beantragte Unternehmensinsolvenzen, und damit so viele wie seit dem ersten Halbjahr 2013 nicht mehr. Gestiegene Energie- und Personalkosten schmälern die Wettbewerbsfähigkeit. Zugleich halten sich die Banken zurück: Laut KfW-ifo-Kredithürde berichteten im zweiten Quartal 2026 gut 40 Prozent der Mittelständler, die Kreditgespräche geführt hatten, von einem restriktiven Verhalten ihrer Bank. Das war der höchste Wert seit Beginn der Erhebung 2017.
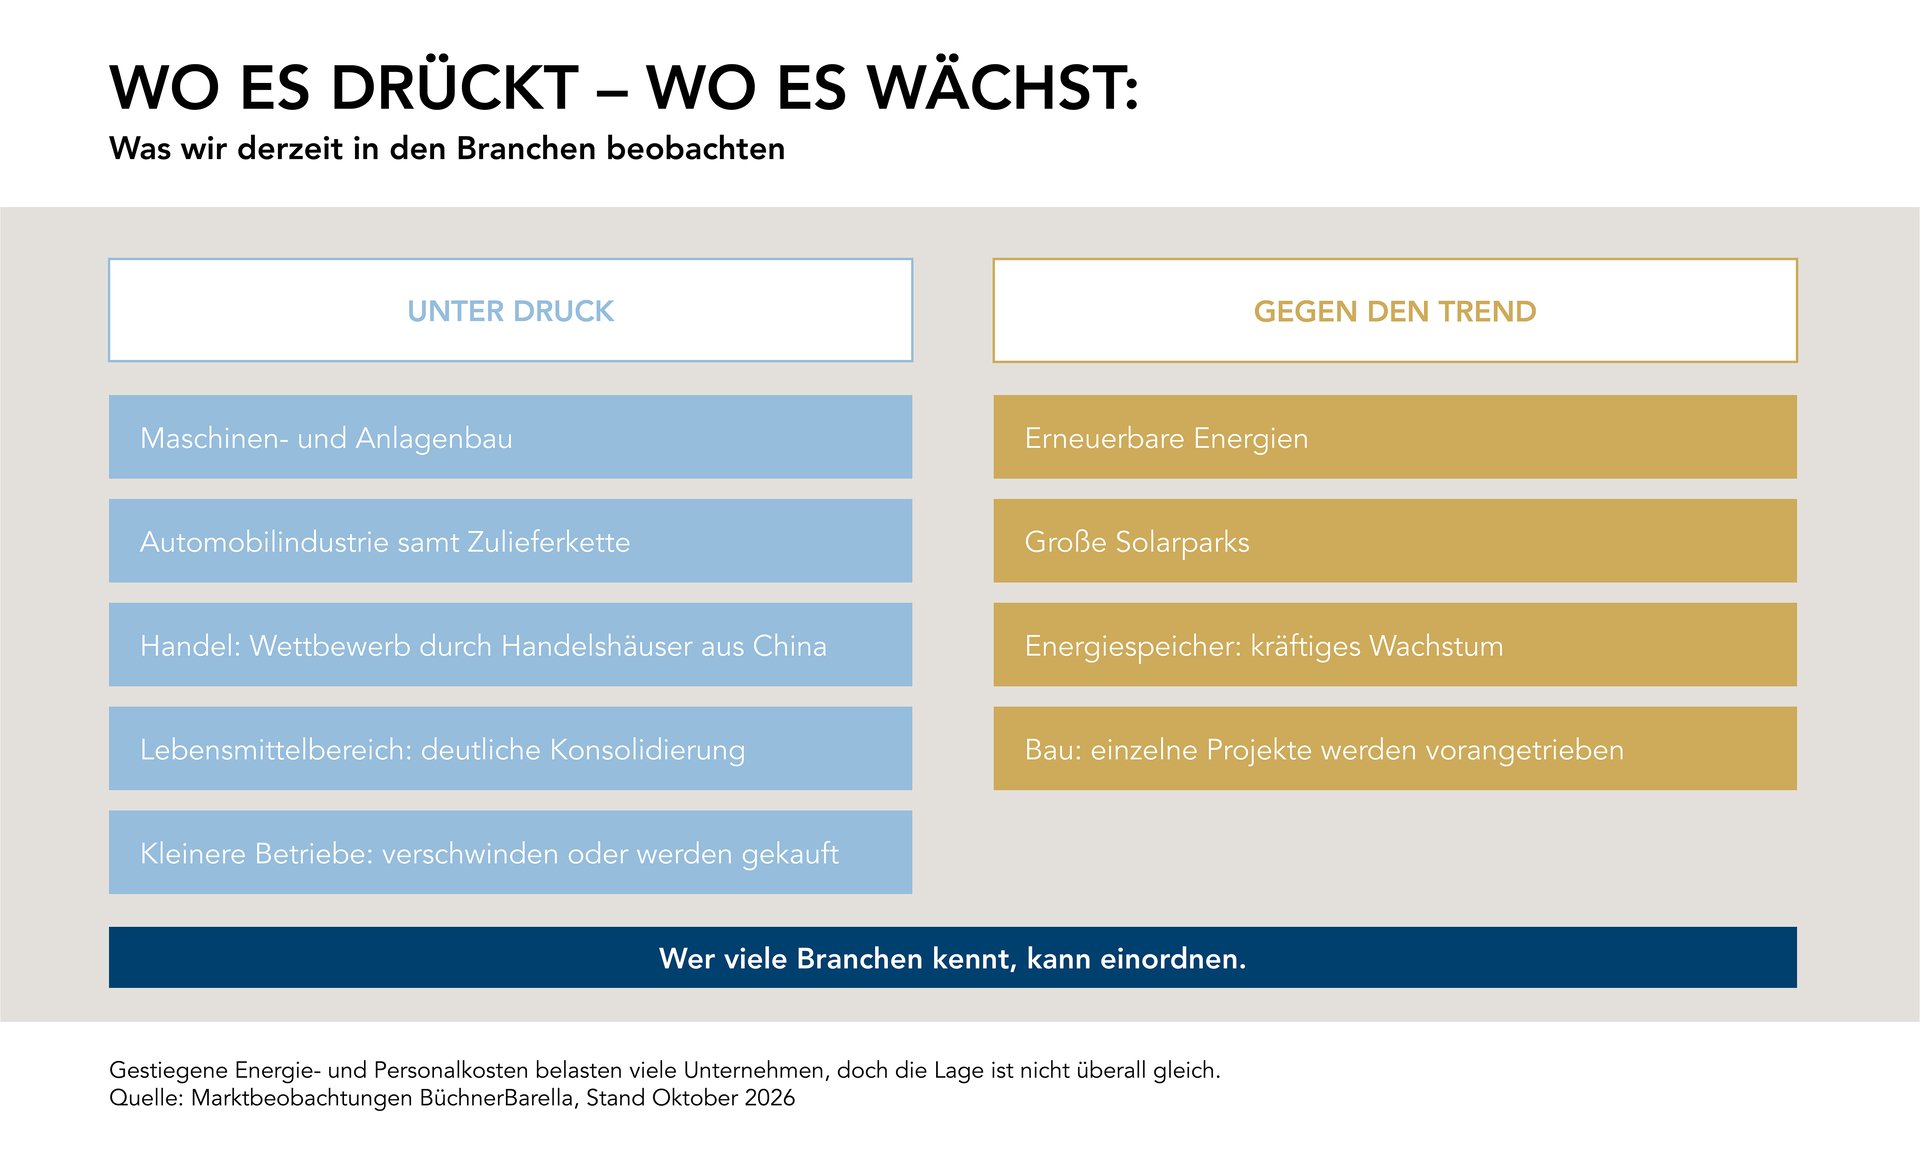
Besonders unter Druck sehen wir tragende Säulen der deutschen Wirtschaft, allen voran der Maschinen- und Anlagenbau und die Automobilindustrie mit ihrer gesamten Zulieferkette. Der Handel spürt außerdem die großen Handelshäuser aus China, die mit günstigen Angeboten auf den deutschen Markt drängen. Im Lebensmittelbereich ist eine deutliche Konsolidierung im Gang. Kleinere Handwerksbetriebe und Unternehmen verschwinden vom Markt oder werden gekauft. Hinzu kommen viele Restrukturierungs- und Sanierungsfälle, die wiederum zu Unternehmensverkäufen und Übernahmen führen.
Einige Branchen entwickeln sich allerdings gegen den Trend. Dazu zählen Anbieter erneuerbarer Energien und große Solarparkbetreiber, vor allem aber die Energiespeicherbranche, die derzeit kräftig wächst. Auch im Bau werden einzelne Projekte deutlich vorangetrieben.
Dieses Bild entsteht nicht am Schreibtisch. Wir führen regelmäßig Prognosegespräche mit den großen Kreditversicherern, die weltweit Unternehmen prüfen und Risiken zeichnen, und tauschen uns mit Factoringgesellschaften und Banken aus. Vor allem aber sitzen wir bei Mandanten aus allen Branchen mit am Tisch, vom operativen Mitarbeiter bis zur Geschäftsführung.
DIE BASIS: VIER BAUSTEINE RUND UM DIE FORDERUNG
Für unsere Mandanten beginnt das Thema bei der einzelnen Rechnung. Vier Bausteine greifen dabei ineinander: Wirtschaftsinformationen zeigen schon vor der Rechnung, wie es um die Bonität eines Kunden steht. Factoring ermöglicht es, Forderungen vor Fälligkeit zu verkaufen und so früher an Liquidität zu kommen. Abgesicherte Forderungen sind für Factoringgesellschaften werthaltigere Sicherheiten, alle Factoringlösungen setzen eine Kreditversicherung voraus. Die Forderungsausfallversicherung entschädigt, wenn ein Kunde etwa durch Insolvenz ausfällt. Das Inkasso schließlich sorgt dafür, dass offene Beträge beigetrieben werden. Das ist die Basis. Derzeit reicht sie allerdings oft nicht aus.
WENN ES UM MEHR GEHT ALS UM EINE OFFENE RECHNUNG
In vielen Unternehmen stehen inzwischen Fragen im Raum, die weit über einzelne Forderungen hinausgehen. Investitionen werden aufgeschoben, weil die Finanzierung fehlt. Einige erhalten von ihrer Bank nicht mehr die benötigten Kreditlinien. Manche Unternehmer fragen sich, ob sie ihre Gesellschaft überhaupt fortführen können, andere suchen eine Lösung für die Nachfolge. Das sind existenzielle Fragen.
Hier wollen wir mehr bieten als die passende Versicherung. Deshalb fragen wir auch: Wo drückt der Schuh, und was brauchen Sie auf der Liquiditätsseite?
Unser Ziel ist es, Mandanten auch bei der Suche nach Finanzierungspartnern zu unterstützen, ob die passende Bank, eine Leasinggesellschaft oder ein Investor, der einsteigt oder eine Nachfolge ermöglicht. Ebenso sollen Debt Advisory sowie die Begleitung von Restrukturierung und Sanierung dazugehören. Dafür bauen wir diesen Bereich bei BüchnerBarella gerade gezielt aus. Wir können dabei auf die Beratungskompetenz der BüchnerBarella Consulting im eigenen Haus und auf ein großes Netzwerk aus Investoren, Bankpartnern sowie Sanierungs- und Restrukturierungsexperten zurückgreifen. Der Bereich entwickelt sich damit vom Spezialisten für Warenkreditversicherung zunehmend zum Liquiditätsspezialisten und Finanzvermittler.
WAS DER BLICK ÜBER VIELE BRANCHEN BRINGT
Weil wir mit Unternehmen ganz unterschiedlicher Branchen im engen Austausch stehen, bekommen wir sehr direkt mit, wie es in der Wirtschaft aussieht. Dieses Wissen bringen wir in die Beratung ein: Wie gehen andere mit ähnlichen Herausforderungen um? Was hat dort funktioniert?
WIR FÜR SIE
Unsere Mandanten vertrauen uns, weil wir für sie wirtschaftliche und passgenaue Versicherungslösungen gefunden haben. Auf diesem Vertrauen wollen WIR aufbauen und sie auch bei Liquidität und Finanzierung begleiten: als Partner, der zuhört, die Herausforderungen versteht und weiß, wen man fragen kann.
Wer sich mit dem Erreichten zufriedengibt, bleibt stehen. Deshalb entwickeln WIR uns weiter. Sprechen Sie uns an.